Domain profi-kontakt.de kaufen?
Wir ziehen mit dem Projekt
profi-kontakt.de um.
Sind Sie am Kauf der Domain
profi-kontakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profi-kontakt.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
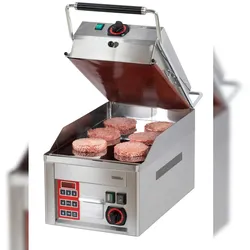
Profi Kontakt / Steak- Grill CGRCB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 220° / 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 320 x T 380 mm; Untere Platte : L 320 x T 480 mm; Frequenz: 50 Hz; Leistung : 2 x 3 kW / 230 V; Abmessungen : L 330 x T 660 x H 400 mm; Gewicht : 41,4 Kg1493,91 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Ortswechsel PLUS 9 - In KontaktOrtswechsel PLUS 9 - In Kontakt , Zulassungsnummer: 64/21-G+ "In Kontakt" ist der fünfte Band der erfolgreichen Reihe OrtswechselPLUS. Diese richtet sich nach dem Lehrplan für Bayern, enthält aber darüber hinaus wertvolle Anregungen für einen kompetenzorientierten Religionsunterricht. OrtswechselPLUS bietet konsequente Orientierung an der Lebenswelt der Schülerinnen und Schüler, elementare Zugänge zu theologischen Fragestellungen, ungezwungene und unangestrengte Kompetenzorientierung, Denkanstöße statt fertiger Lösungen, starke, oft überraschende Materialien und vielfältige Anregungen zu lebendigem Lernen. Zusätzlich zum Schülerband stehen ein digitales Schülerbuch sowie umfangreiches Servicematerial zur Verfügung: ein Lehrerhandbuch mit Kommentaren und Unterrichtsideen inklusive Bildern, Texten und Arbeitsblättern zum Download. , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 202106, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Rückert, Andrea~Gojny, Tanja, Seitenzahl/Blattzahl: 164, Keyword: Christentum; Sekundarstufe 1; Lehrbuch; Bildung; Kompetenzorientierung, Fachschema: Christentum / Unterrichtsmaterial~Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Religion: Christentum~Unterricht und Didaktik: Lehrbücher, Region: Bayern, Bildungszweck: für die Sekundarstufe I~Für das Gymnasium, 9-jährig, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GYM, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 260, Breite: 197, Höhe: 17, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Gymnasium, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
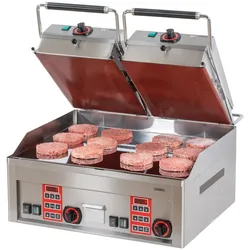
Doppelter Profi Kontakt / Steak Grill CGRCDB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 650 x T 380 mm; Untere Platte : L 650 x T 480 mm; Frequenz: 50 Hz; Leistung : 6 kW + 2 x 3kW/ 230 + 400 V; Abmessungen : L 660 x T 660 x H 400 mm; Gewicht : 79,2 Kg3449,19 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, DVDDer Versicherungsagent Vincent Baumann, Ein Kalter Karrierist, Höriger Eines Gnadenlosen Systems, Wird Selber Opfer Der Konzerne, Die Er Vertritt.degradiert Zum Handlanger, Strengt Er Sich Verbissen An, Zurückzukommen Auf Den Arbeitsmarkt, Kämpft Um...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Profi Kontakt / Steak- Grill CGRCB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 220° / 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 320 x T 380 mm; Untere Platte : L 320 x T 480 mm; Frequenz: 50 Hz; Leistung : 2 x 3 kW / 230 V; Abmessungen : L 330 x T 660 x H 400 mm; Gewicht : 41,4 Kg1493,91 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Ortswechsel PLUS 9 - In KontaktOrtswechsel PLUS 9 - In Kontakt , Zulassungsnummer: 64/21-G+ "In Kontakt" ist der fünfte Band der erfolgreichen Reihe OrtswechselPLUS. Diese richtet sich nach dem Lehrplan für Bayern, enthält aber darüber hinaus wertvolle Anregungen für einen kompetenzorientierten Religionsunterricht. OrtswechselPLUS bietet konsequente Orientierung an der Lebenswelt der Schülerinnen und Schüler, elementare Zugänge zu theologischen Fragestellungen, ungezwungene und unangestrengte Kompetenzorientierung, Denkanstöße statt fertiger Lösungen, starke, oft überraschende Materialien und vielfältige Anregungen zu lebendigem Lernen. Zusätzlich zum Schülerband stehen ein digitales Schülerbuch sowie umfangreiches Servicematerial zur Verfügung: ein Lehrerhandbuch mit Kommentaren und Unterrichtsideen inklusive Bildern, Texten und Arbeitsblättern zum Download. , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 202106, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Rückert, Andrea~Gojny, Tanja, Seitenzahl/Blattzahl: 164, Keyword: Christentum; Sekundarstufe 1; Lehrbuch; Bildung; Kompetenzorientierung, Fachschema: Christentum / Unterrichtsmaterial~Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Religion: Christentum~Unterricht und Didaktik: Lehrbücher, Region: Bayern, Bildungszweck: für die Sekundarstufe I~Für das Gymnasium, 9-jährig, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GYM, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 260, Breite: 197, Höhe: 17, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Gymnasium, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Doppelter Profi Kontakt / Steak Grill CGRCDB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 650 x T 380 mm; Untere Platte : L 650 x T 480 mm; Frequenz: 50 Hz; Leistung : 6 kW + 2 x 3kW/ 230 + 400 V; Abmessungen : L 660 x T 660 x H 400 mm; Gewicht : 79,2 Kg3449,19 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
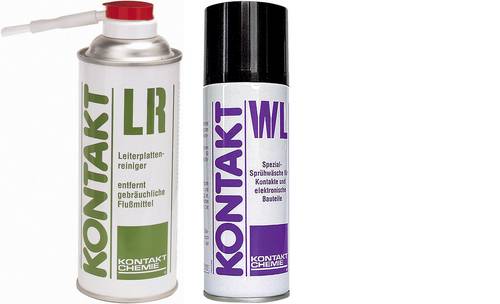
Kontakt Chemie KONTAKT LR / KONTAKT WL Leiterplattenreiniger 1 SetKontakt LR Leiterplattenreiniger 400 ml Hohe Lösekraft bei Flussmittelresten und Leiterplattenschmutz aller Art. Praktischer Bürstensprühkopf zum Dosieren, Bürsten, Abspülen. KONTAKT LR ist ein speziell auf die Flussmittel der Elektronik abgestimmtes Reinigungsmittel. Mit dem eingebauten Bürstensprühkopf werden auch angebackene Flussmittel und Lötperlen sicher entfernt. Der Reiniger gibt Leiterplatten ein makelloses, professionelles Aussehen. Awendungen: Reinigung von Leiterplatten und anderen elektronischen Baugruppen nach Löt- und Servicearbeiten, Entfernung von Flussmittelresten und anderen fettigen oder harzartigen Verschmutzungen, Vorbereiten von Leiterplatten und Bauteilen für Beschichtungen und Verklebungen. Kontakt WL Elektronikwäsche 400 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik.23,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.