Domain profi-kontakt.de kaufen?
Wir ziehen mit dem Projekt
profi-kontakt.de um.
Sind Sie am Kauf der Domain
profi-kontakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profi-kontakt.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Ortswechsel PLUS 9 - In KontaktOrtswechsel PLUS 9 - In Kontakt , Zulassungsnummer: 64/21-G+ "In Kontakt" ist der fünfte Band der erfolgreichen Reihe OrtswechselPLUS. Diese richtet sich nach dem Lehrplan für Bayern, enthält aber darüber hinaus wertvolle Anregungen für einen kompetenzorientierten Religionsunterricht. OrtswechselPLUS bietet konsequente Orientierung an der Lebenswelt der Schülerinnen und Schüler, elementare Zugänge zu theologischen Fragestellungen, ungezwungene und unangestrengte Kompetenzorientierung, Denkanstöße statt fertiger Lösungen, starke, oft überraschende Materialien und vielfältige Anregungen zu lebendigem Lernen. Zusätzlich zum Schülerband stehen ein digitales Schülerbuch sowie umfangreiches Servicematerial zur Verfügung: ein Lehrerhandbuch mit Kommentaren und Unterrichtsideen inklusive Bildern, Texten und Arbeitsblättern zum Download. , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 202106, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Rückert, Andrea~Gojny, Tanja, Seitenzahl/Blattzahl: 164, Keyword: Christentum; Sekundarstufe 1; Lehrbuch; Bildung; Kompetenzorientierung, Fachschema: Christentum / Unterrichtsmaterial~Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Religion: Christentum~Unterricht und Didaktik: Lehrbücher, Region: Bayern, Bildungszweck: für die Sekundarstufe I~Für das Gymnasium, 9-jährig, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GYM, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 260, Breite: 197, Höhe: 17, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Gymnasium, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
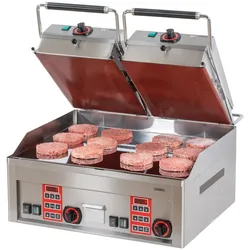
Doppelter Profi Kontakt / Steak Grill CGRCDB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 650 x T 380 mm; Untere Platte : L 650 x T 480 mm; Frequenz: 50 Hz; Leistung : 6 kW + 2 x 3kW/ 230 + 400 V; Abmessungen : L 660 x T 660 x H 400 mm; Gewicht : 79,2 Kg2999,94 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
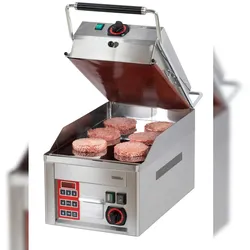
Profi Kontakt / Steak- Grill CGRCB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 220° / 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 320 x T 380 mm; Untere Platte : L 320 x T 480 mm; Frequenz: 50 Hz; Leistung : 2 x 3 kW / 230 V; Abmessungen : L 330 x T 660 x H 400 mm; Gewicht : 41,4 Kg1493,91 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Ortswechsel PLUS 9 - In KontaktOrtswechsel PLUS 9 - In Kontakt , Zulassungsnummer: 64/21-G+ "In Kontakt" ist der fünfte Band der erfolgreichen Reihe OrtswechselPLUS. Diese richtet sich nach dem Lehrplan für Bayern, enthält aber darüber hinaus wertvolle Anregungen für einen kompetenzorientierten Religionsunterricht. OrtswechselPLUS bietet konsequente Orientierung an der Lebenswelt der Schülerinnen und Schüler, elementare Zugänge zu theologischen Fragestellungen, ungezwungene und unangestrengte Kompetenzorientierung, Denkanstöße statt fertiger Lösungen, starke, oft überraschende Materialien und vielfältige Anregungen zu lebendigem Lernen. Zusätzlich zum Schülerband stehen ein digitales Schülerbuch sowie umfangreiches Servicematerial zur Verfügung: ein Lehrerhandbuch mit Kommentaren und Unterrichtsideen inklusive Bildern, Texten und Arbeitsblättern zum Download. , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 202106, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Rückert, Andrea~Gojny, Tanja, Seitenzahl/Blattzahl: 164, Keyword: Christentum; Sekundarstufe 1; Lehrbuch; Bildung; Kompetenzorientierung, Fachschema: Christentum / Unterrichtsmaterial~Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Unterricht und Didaktik: Religion: Christentum~Unterricht und Didaktik: Lehrbücher, Region: Bayern, Bildungszweck: für die Sekundarstufe I~Für das Gymnasium, 9-jährig, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GYM, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 260, Breite: 197, Höhe: 17, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Gymnasium, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Doppelter Profi Kontakt / Steak Grill CGRCDB CasselinGehäuse Edelstahl; Temperatur stufenlos regelbar von 50°C bis 300°C; Glatte Chromplatte ; 10 mm Dicke ; 3 Betriebsprogramme; Wahl der Garzeit; Fettauffangschublade; Silikon Backfolie auf der oberen Platte; Obere Platte : L 650 x T 380 mm; Untere Platte : L 650 x T 480 mm; Frequenz: 50 Hz; Leistung : 6 kW + 2 x 3kW/ 230 + 400 V; Abmessungen : L 660 x T 660 x H 400 mm; Gewicht : 79,2 Kg2999,94 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
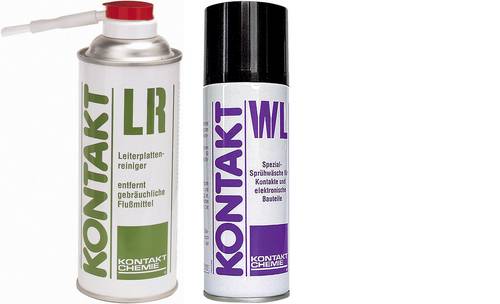
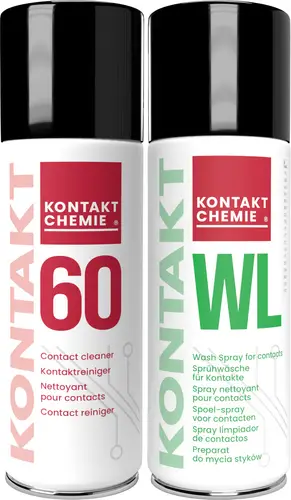
Kontakt Chemie KONTAKT LR / KONTAKT WL Leiterplattenreiniger 1 SetKontakt LR Leiterplattenreiniger 400 ml Hohe Lösekraft bei Flussmittelresten und Leiterplattenschmutz aller Art. Praktischer Bürstensprühkopf zum Dosieren, Bürsten, Abspülen. KONTAKT LR ist ein speziell auf die Flussmittel der Elektronik abgestimmtes Reinigungsmittel. Mit dem eingebauten Bürstensprühkopf werden auch angebackene Flussmittel und Lötperlen sicher entfernt. Der Reiniger gibt Leiterplatten ein makelloses, professionelles Aussehen. Awendungen: Reinigung von Leiterplatten und anderen elektronischen Baugruppen nach Löt- und Servicearbeiten, Entfernung von Flussmittelresten und anderen fettigen oder harzartigen Verschmutzungen, Vorbereiten von Leiterplatten und Bauteilen für Beschichtungen und Verklebungen. Kontakt WL Elektronikwäsche 400 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik.24,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.